Atrás de 82% de endividados existe alguém que não está dormindo
por: Carlos Castro, CFP® em 19/08/2026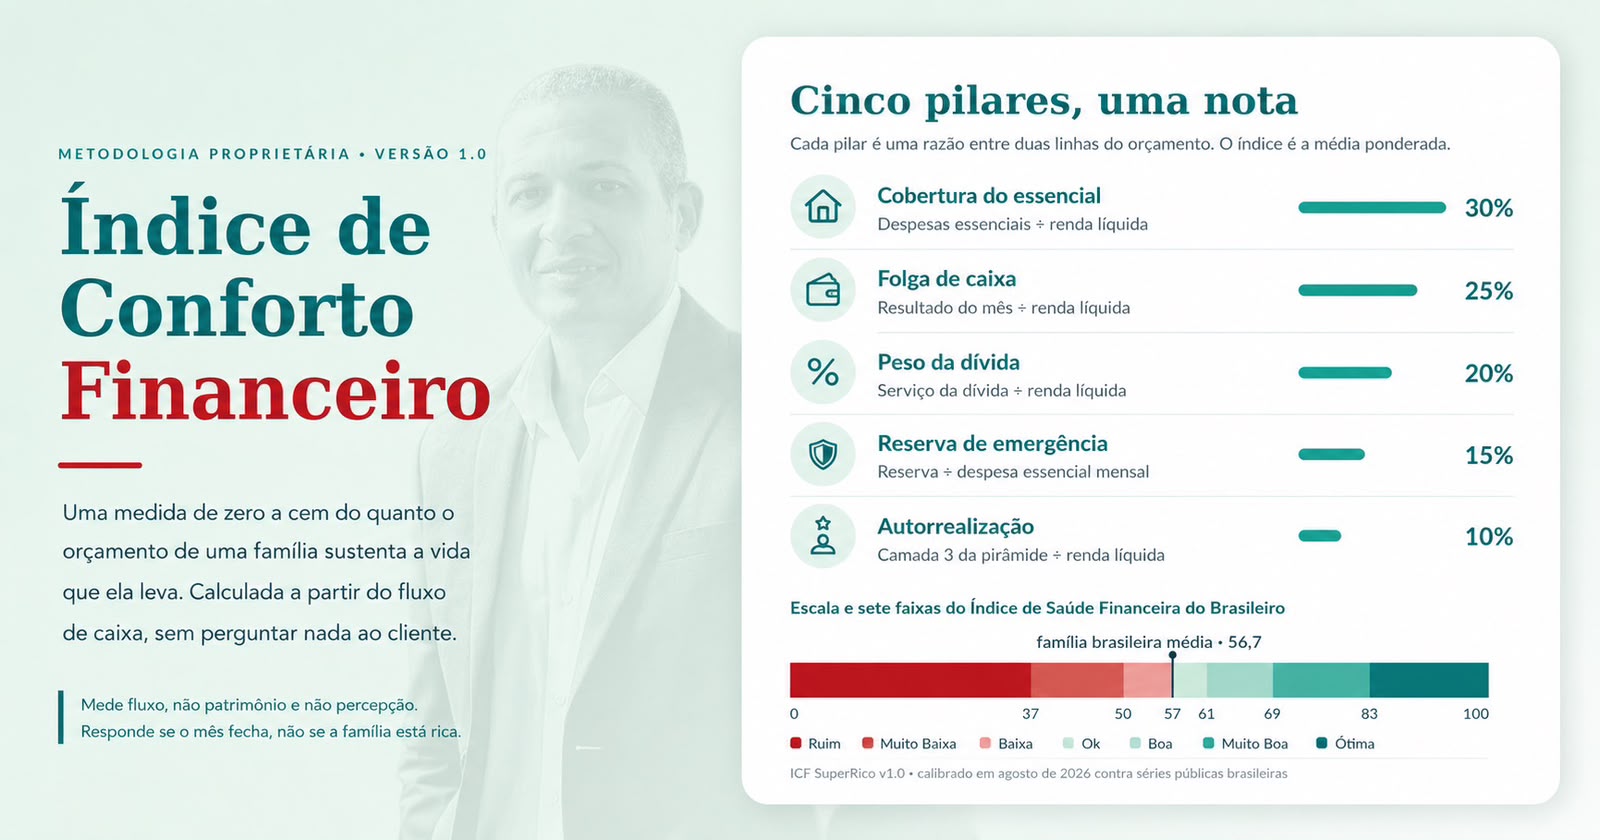
Finanças Pessoais
Esta reflexão surgiu durante uma conversa sobre como melhorar a saúde financeira dos colaboradores da Rodobens. Enquanto discutíamos indicadores, endividamento e possíveis caminhos para apoiar quem enfrenta dificuldades financeiras, uma questão ficou evidente para mim: os números ajudam a dimensionar o problema, mas não mostram quem está por trás dele.
A Pesquisa de Endividamento e Inadimplência do Consumidor da CNC apurou em agosto de 2026 que 82% das famílias brasileiras carregam alguma dívida, com 29,5% do orçamento comprometido, e mostra 84,9% de endividamento entre quem recebe até três salários mínimos, contra 72% entre quem recebe mais de dez. As séries do Banco Central colocam endividamento e comprometimento de renda em patamares recordes, e o Indicador de Desconforto de Crédito da FGV, que já tratei nesta coluna, está no alto da sua série histórica.
São indicadores necessários e bem construídos, mas todos param no mesmo lugar: descrevem o agregado e não descem até a família. Atrás dos 82% existe uma casa específica, com uma renda específica e uma parcela específica. E existe alguém que hoje à noite não vai dormir por causa disso. Essa pessoa não aparece em nenhuma série, e é ela que precisa de um plano.
O que nenhum número brasileiro mede é quanto tempo passa entre não fechar as contas no mês e a pessoa pedir ajuda. É dentro dessa lacuna que a dívida vira dívida cara. No Reino Unido, onde existe estrutura para observar isso, a StepChange relata que mais da metade de quem procura orientação esperou um ano ou mais e que nove em cada dez dizem, depois, que gostariam de ter procurado ajuda antes.
A razão da demora não é a falta de informação. É a vergonha. Seis estudos conduzidos por Joe Gladstone, Jon Jachimowicz, Adam Greenberg e Adam Galinsky, das universidades do Colorado, Harvard, Bocconi e Columbia, com mais de nove mil participantes, descrevem um ciclo em que a vergonha produz afastamento das próprias contas, o afastamento produz decisões piores e as decisões piores aprofundam a dificuldade que gerou a vergonha.
Eles ainda fazem uma distinção entre culpa e vergonha. Quem sente culpa negocia, tenta resolver. Quem sente vergonha desaparece, não encara o problema. O levantamento da Serasa com o Opinion Box, de agosto de 2025, mostra que dois terços se esforçam para esconder a situação de outras pessoas, quatro em cada dez evitam conversar sobre o assunto e perto da metade deixou de buscar ajuda psicológica por não conseguir pagar a consulta.
Por isto criamos o ICF
Foi para atacar essa lacuna que desenvolvemos na SuperRico o Índice de Conforto Financeiro, o ICF, metodologia proprietária em versão 1.0, calibrada em agosto de 2026 contra séries públicas brasileiras e com recalibração anual. Ele traduz a situação da família em um número de zero a cem, formado por cinco razões entre linhas do orçamento. A cobertura do essencial pesa 30%, a folga de caixa pesa 25%, a dívida pesa 20%, a reserva de emergência pesa 15% e a autorrealização pesa 10%.
A escala adota exatamente as mesmas sete faixas do Índice de Saúde Financeira do Brasileiro, da Febraban em cooperação técnica com o Banco Central, de modo que a família possa comparar o próprio número com a média nacional de 56,7 pontos e ter uma referência.
O índice é calculado sobre o fluxo de caixa e não mede patrimônio nem percepção. Ele responde se o mês fecha, não se a família está rica. Esse desenho converge com o do Commonwealth Bank da Austrália, que mantém com o Melbourne Institute duas escalas gêmeas de bem-estar financeiro, uma de autorrelato e outra construída a partir de registros bancários, com cinco indicadores em escala de zero a cem, e trata a discordância entre elas como parte do diagnóstico. Chegamos ao mesmo lugar por caminho próprio.
Como consequência da métrica ICF, aplicamos o método da jornada do conforto financeiro em três passos.
Passo 1. Substituir a vergonha por método
Quem está endividado costuma confundir a própria situação financeira com o próprio valor como pessoa. O problema deixa de ser um conjunto de contas que não fecham e vira uma sentença sobre quem ela é. Enquanto a conversa estiver nesse plano, nenhum planejamento é possível, porque a pessoa evita o assunto justamente com quem poderia ajudá-la.
O índice serve para desfazer essa confusão. Quando a situação é traduzida em cinco medidas do orçamento, a frase deixa de ser “eu fracassei” e passa a ser “as despesas essenciais consomem quase toda a renda e não sobra nada no fim do mês”. A primeira é um julgamento e não leva a lugar nenhum. A segunda é uma informação, e informação pode ser mostrada ao cônjuge, levada ao planejador e levada ao psicólogo.
Foi por isso que decidimos calcular o ICF a partir dos dados do orçamento, sem que o cliente precise responder nada sobre si mesmo. Se o primeiro passo do atendimento exigir que a pessoa relate a própria situação, quem sente mais vergonha não chega até esse passo.
Preciso registrar um limite honesto aqui. Não existe estudo que comprove que receber um número reduza a vergonha de quem está endividado. O que existe é uma prática consolidada na área da saúde, em que aplicar o mesmo questionário a todos os pacientes torna a conversa mais fácil, porque ninguém está sendo tratado como caso excepcional. Foi essa lógica que adotamos. É uma escolha metodológica assumida, não um resultado comprovado.
É também neste ponto que o encaminhamento correto deixa de ser financeiro. O planejador financeiro não é psicólogo e não deve se comportar como se fosse. O que ele passa a ter em mãos é a primeira evidência objetiva e datada de que existe um problema, obtida sem obrigar ninguém a se expor. A partir dela, o encaminhamento é para apoio psicológico. E precisa considerar que o custo da consulta é a barreira relatada por quase metade das pessoas ouvidas na pesquisa, o que significa apontar também a rede pública de saúde mental e as clínicas-escola das universidades. Havendo qualquer sinal de risco à vida, o caminho é o Centro de Valorização da Vida, no telefone 188.
Passo 2. Aplicar cuidados terapêuticos e financeiros juntos
Terapia e planejamento financeiro devem ser aplicados juntos. Pesquisadores do King's College de Londres, com o Citizens Advice, testaram uma intervenção que combinava orientação financeira e terapia no serviço público do Reino Unido. Isso depois de constatarem que a recuperação estimada estava em 22% entre quem tinha dívida problemática, contra 50% entre quem não tinha, e que apenas um em cada sete pacientes recebia oferta de orientação financeira.
Cuidado emocional e planejamento financeiro removem obstáculos um do outro e precisam correr em paralelo, com o índice servindo de referência comum aos dois profissionais: o psicólogo trabalha o que aquele número significa para a pessoa, e o planejador trabalha o que faz o número subir.
O que muda de país para país é a porta de entrada. Lá ela é a saúde, e mesmo lá a conexão com a orientação financeira falha em seis de cada sete casos. Aqui, com quase metade das pessoas relatando que não busca terapia por não conseguir pagar, esperar que a entrada aconteça pelo sistema de saúde é esperar por uma porta que está fechada para boa parte da população. A porta aberta é a financeira, e é a linha que a nossa plataforma de renegociação, o Zero Dívidas, ataca primeiro.
Passo 3. Executar o plano com o planejador e com o uso consciente do crédito
Em um plano de reequilíbrio em curso na nossa base, iniciado em janeiro de 2026, a primeira medição do ICF registrou 14,5, na pior faixa da escala. Após as primeiras ondas de renegociação, o índice sobe para 35,9 e 44,0. Com o ajuste da estrutura de despesa, chega a 58,6 e cruza a média nacional. Depois das quitações, alcança 70,6, e no regime estabilizado projetado para 2028, 78,9.
São cerca de 24 meses até o regime estabilizado, mas a travessia da média nacional acontece cinco meses depois da primeira medição. Esse é o dado que interessa a quem está em 14,5, porque a pergunta dessa pessoa nunca é se um dia melhora, é quando deixa de doer.
O planejador define a sequência e responde pela decisão. As soluções de crédito de mercado executam a parte que só o crédito resolve: trocar dívida cara por dívida barata dentro do que cabe naquele orçamento. Fora de um plano, a mesma operação apenas refinancia o problema com prazo maior.
O índice é o diagnóstico de acompanhamento, não é preditivo, e é comparável dentro de uma mesma metodologia.
Conclusão
O debate brasileiro sobre endividamento gira em torno do estoque da dívida: quanto se deve, quantas famílias devem e há quanto tempo. Os programas de renegociação também agem sobre o estoque, e fazem isso bem. Nenhum deles, porém, age sobre o tempo que a pessoa leva para pedir ajuda, e é nesse intervalo que a dívida encarece e a situação se agrava.
Esse tempo não se perde por falta de informação. Perde-se por vergonha, e vergonha não se resolve com conselho, campanha de educação financeira ou orientação genérica. Ela se resolve quando a pessoa consegue olhar para a própria situação sem se sentir julgada por ela.
Um índice não paga a dívida de ninguém. O que ele faz é mudar o lugar do problema, porque a pessoa deixa de ser o motivo e o orçamento passa a ser aquilo que precisa ser corrigido. Só depois disso existe plano, e só com plano o crédito e o trabalho do planejador fazem diferença.
Enquanto medirmos apenas o agregado, vamos continuar descrevendo o problema com precisão cada vez maior e chegando tarde na casa de quem precisa.
Coluna escrita por Carlos Castro, planejador financeiro, membro do Conselho de Administração da Planejar, CEO e sócio fundador da SuperRico, plataforma de saúde financeira.